વેપારીઓ માટે મોટો ફેરફાર: ₹2,000થી ઉપરના કેટલાક Merchant UPI Transactions પર Charge; ₹75,000થી ઉપર Maximum MDR ₹300 — સામાન્ય Customer પાસેથી સીધો Charge નહીં લેવાય
New Delhi | Business & Digital Economy Desk
ભારતમાં Digital Payment Revolutionને સામાન્ય માણસની રોજિંદી જિંદગીનો ભાગ બનાવી દેનાર UPI (Unified Payments Interface) હવે એક મોટા Policy Changeમાંથી પસાર થવા જઈ રહ્યું છે.
છેલ્લા ઘણા વર્ષોથી “UPI એટલે Free Payment” એવી ઓળખ બની ગઈ હતી. ચાની લારીથી લઈને મોટી Retail Shop, Grocery Storeથી લઈને Restaurant અને Business Payments સુધી QR Code દ્વારા payment કરવું સામાન્ય બની ગયું છે.
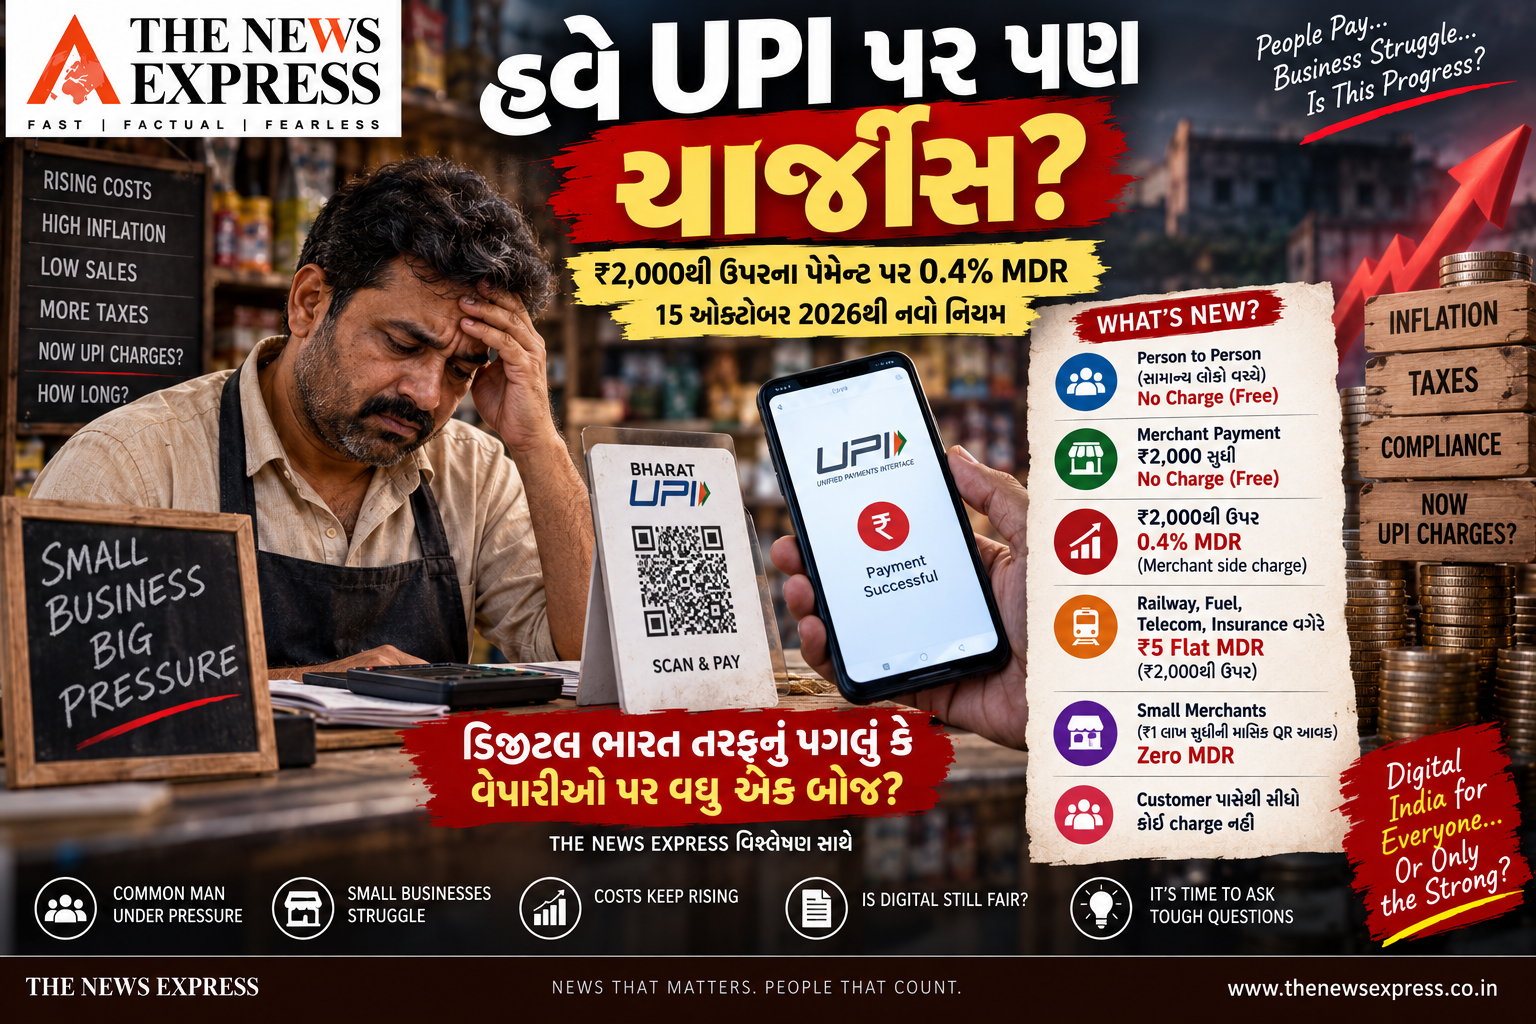
પરંતુ હવે 15 ઓક્ટોબર 2026થી UPI Merchant Payments માટે નવી MDR (Merchant Discount Rate) વ્યવસ્થા અમલમાં આવશે.
આ નવા framework હેઠળ ₹2,000થી વધુના કેટલાક Merchant Transactions પર 0.4% MDR લાગશે. જોકે આ charge સામાન્ય ગ્રાહક પાસેથી સીધો વસૂલવાનો નથી; તે payment ecosystemમાં merchant-side charge તરીકે રહેશે.
⚠️ એટલે હવે દરેક UPI Payment પર Charge લાગશે?
ના.
આ મુદ્દે સૌથી વધારે confusion છે અને તેને સમજવું જરૂરી છે.
નવા નિયમ મુજબ:
- Person-to-Person (P2P) UPI Payment — સંપૂર્ણ Free
- Merchant Payment ₹2,000 સુધી — Free
- ₹2,000થી ઉપરના eligible Merchant Payments પર 0.4% MDR
- ₹75,000 કે તેથી વધુના સામાન્ય merchant transaction માટે Maximum MDR ₹300
- કેટલાક specific sectorsમાં ₹2,000થી ઉપરના transaction પર Flat ₹5 MDR
- ₹1 લાખ સુધીની monthly QR-UPI receipts ધરાવતા eligible small merchants માટે Zero MDR protection ચાલુ રહેશે.
અર્થાત્ તમારે મિત્રને ₹50,000 UPI કરો કે પરિવારના સભ્યને ₹1 લાખ મોકલો, તેના પર MDR લાગવાનો નથી.
🏪 સૌથી મોટો પ્રશ્ન: અસર કોના પર પડશે?
આ નવા નિયમનો સીધો અસરનો વિસ્તાર Merchants અને Payment Ecosystem છે.
માની લો કોઈ customer કોઈ shop પર ₹10,000નો માલ ખરીદે છે અને UPIથી payment કરે છે.
0.4% પ્રમાણે MDR:
₹10,000 × 0.4% = ₹40
એટલે eligible transactionમાં merchant-side ecosystem માટે ₹40 MDR બને છે.
જો payment ₹30,000નું હોય:
₹30,000 × 0.4% = ₹120
અને ₹75,000 કે તેથી વધુના સામાન્ય transaction માટે maximum MDR ₹300 રહેશે.
💰 નાના વેપારીઓ માટે શું?
અહીં Government અને NPCIએ small merchants માટે ખાસ exemption રાખી છે.
જે eligible small merchantsને QR Code મારફતે UPI paymentsથી મહિને ₹1 લાખ સુધીની આવક મળે છે, તેઓ Zero-MDR framework હેઠળ protected રહેશે.
આનો અર્થ એ થયો કે દરેક નાના દુકાનદારને automatically આ chargeનો બોજ નહીં આવે.
અહીં “દરેક વેપારી પર UPI charge” એવું કહેવું ખોટું રહેશે.
🚆 Railway, Fuel અને કેટલીક Essential Services માટે અલગ Rule
Railways, Telecom, Insurance, Fuel અને કેટલીક અન્ય specified categories માટે ₹2,000થી ઉપરના transactions પર ₹5નો Flat MDR નક્કી કરવામાં આવ્યો છે.
અહીં પણ charge customer માટે નહીં પરંતુ applicable merchant-side framework હેઠળ છે.
📱 Customerના ખિસ્સા પર સીધી અસર થશે?
સરકારનું સ્પષ્ટ કહેવું છે કે UPI customer પાસેથી કોઈ direct transaction charge વસૂલવામાં આવશે નહીં.
Finance Ministryએ UPI app providersને platform fee અથવા hidden charges વસૂલવા પર પણ રોક લગાવી છે અને banksને merchants આ MDRનો charge customers પર ન નાખે તેની ખાતરી કરવા સૂચના આપવામાં આવી છે.
એટલે હાલમાં ગ્રાહક માટે:
₹500નો UPI Payment = ₹500 જ
₹2,000નો UPI Payment = ₹2,000 જ
₹10,000નો eligible UPI Payment = Customer ₹10,000 જ ચૂકવશે
MDR merchant-side frameworkમાં રહેશે.
📊 સરકાર શા માટે લાવી રહી છે આ નવી MDR System?
Government અને NPCIનું કહેવું છે કે UPIનો transaction volume ખૂબ ઝડપથી વધ્યો છે અને તેની પાછળ Cybersecurity, Fraud Prevention, Infrastructure, Reliability અને Technology Upgrades માટે સતત investment જરૂરી છે.
સરકારના જણાવ્યા પ્રમાણે માત્ર subsidy-based model પર લાંબા સમય સુધી UPI ecosystem ચલાવવું sustainable નથી. નવા MDR frameworkનો હેતુ UPI માટે self-sustaining revenue model ઊભું કરવાનો છે.
Reuters મુજબ ઓગસ્ટ 2026માં UPIએ આશરે 24 billion transactions process કર્યા હતા, જેનું કુલ value લગભગ $311 billion હતું.
⚠️ પરંતુ વેપારીઓ માટે એક નવી Cost Head ચોક્કસ ઊભી થશે
અહીંથી business community માટે મહત્વનો મુદ્દો શરૂ થાય છે.
એક તરફ UPIએ Cash Handling, Changeની સમસ્યા અને Payment Collectionને સરળ બનાવ્યું છે.
બીજી તરફ eligible મોટા Merchant Transactions પર હવે MDR એક additional payment-processing cost બની શકે છે.
ખાસ કરીને low-margin businesses માટે દરેક transactionની cost મહત્વની બની શકે છે.
જોકે, આ ખર્ચ આખરે merchant કેવી રીતે absorb કરે છે, pricingમાં કેવી રીતે manage કરે છે અથવા અન્ય business costs સાથે કેવી રીતે balance કરે છે—તે દરેક businessની પોતાની સ્થિતિ પર આધાર રાખશે.
સરકારે સ્પષ્ટ કર્યું છે કે MDR customer પાસેથી અલગથી વસૂલવાનો નથી.
🔥 “UPI Free”ના યુગમાં મોટો Policy Shift
UPIને ભારતમાં Digital Economyનું સૌથી મોટું payment infrastructure માનવામાં આવે છે.
પરંતુ હવે “Free UPI”નું model સંપૂર્ણ રીતે બદલાઈ રહ્યું છે.
એવું નથી કે દરેક payment paid થઈ ગયું છે.
પરંતુ ₹2,000થી ઉપરના specified merchant transactions માટે MDRનો દરવાજો ખૂલ્યો છે.
આથી વેપારીઓ માટે હવે માત્ર “UPI accept કરવું કે નહીં?” એવો પ્રશ્ન નહીં રહે, પરંતુ:
Transaction Cost કેટલી?
Margin કેટલો?
Payment Mix શું રાખવો?
અને Business Pricing પર તેની શું અસર થશે?
આ બધા પ્રશ્નો મહત્વના બનશે.
🧾 એક નજરમાં આખો નવો UPI Rule
| Transaction | નવો Rule |
|---|---|
| P2P UPI | Free |
| Merchant UPI ≤ ₹2,000 | Free |
| Eligible Merchant UPI > ₹2,000 | 0.4% MDR |
| ₹75,000+ General Transaction | Max ₹300 MDR |
| Railway/Telecom/Insurance/Fuel વગેરે | ₹5 Flat MDR ઉપરના specified transactionsમાં |
| Eligible Small Merchant ≤ ₹1 લાખ monthly QR receipts | Zero MDR protection |
| Customer પર Direct UPI Charge | નહીં |
| અમલની તારીખ | 15 October 2026 |
📰 The News Express વિશ્લેષણ
મોંઘવારી અને Business Pressure વચ્ચે UPI પર MDRની નવી વ્યવસ્થા વેપારીઓ માટે એક નવી Cost Consideration જરૂર ઊભી કરે છે.
પરંતુ આ સમાચારને “હવે દરેક UPI Payment પર Charge લાગશે” તરીકે જોવું યોગ્ય નથી.
હકીકત એ છે કે સામાન્ય ગ્રાહકના P2P payments free રહેશે અને ₹2,000 સુધીના merchant payments પણ free રહેશે.
બીજી તરફ ₹2,000થી ઉપરના eligible merchant transactions પર MDR લાગવાથી Digital Payment Ecosystemમાં Free-to-Use modelમાંથી એક નવા commercial model તરફ પરિવર્તન થઈ રહ્યું છે.
સરકાર તેને UPI infrastructureની long-term sustainability, cybersecurity અને innovation માટે જરૂરી ગણાવે છે. બીજી બાજુ વેપારીઓ માટે આ નવી costને business margins અને pricing સાથે કેવી રીતે manage કરવામાં આવે છે તે આગામી સમયમાં મહત્વનો મુદ્દો રહેશે.
UPI હવે બંધ નહીં થાય, પરંતુ “Free Payment”ની જૂની વ્યવસ્થામાં મોટો ફેરફાર ચોક્કસ થયો છે.